ケーキ屋の価格設定、原価率と人件費から逆算する値段の決め方
ケーキ屋の値段はどう決める?材料費だけでなく、手間や人件費、ロスまで含めた原価の出し方を解説します。目安の原価率、ホールとカットの価格差、利益が残る価格の逆算手順も紹介します。
ケーキの値段を、「近所のお店がこれくらいだから」「材料費の3倍なら大丈夫だろう」と決めていませんか。ショーケースはちゃんと空になるのに、月末に通帳を開くと思ったほど残っていない。個人店のオーナーなら、一度は首をかしげたことがあるはずです。
ここでは、材料費に包材・ロス・人件費まで足して原価を出し、そこから値段を逆算する手順を見ていきます。計算例も順番に載せています。電卓かスプレッドシートを横に置いて、自分の店の数字を当てはめながら読んでみてください。
ケーキの値段を「なんとなく」で決めると利益が残らない理由
ケーキは、飲食の中でも原価が見えにくい商品です。まず、1台のレシピから何個も切り分けるので、1個あたりの材料費が感覚とずれやすい。次に、生菓子は日持ちしません。売れ残りや失敗した分(ロス)が、そのまま損になります。もうひとつ、仕込みや仕上げの手間は商品によって大きく違います。それなのに、その差が値段に反映されていないことがよくあります。
材料費だけを見て「原価率30%だから大丈夫」と思っていても、1割売れ残れば実際の原価率はもっと上がります。そこにオーナー自身の作業時間を足して時給に直してみると、数百円しか残っていなかった。そんなことも起こり得ます。
逆に、計算して値段を決めておくと見えてくるものがあります。どの商品が利益を生んでいて、どれが足を引っ張っているのか。材料費が上がったら、いくら上げればいいのか。根拠があるので値段を説明しやすく、つい値下げしたくなる気持ちにも流されにくくなります。
ケーキ1個の原価を正しく出す方法:材料費・包材費・ロス率
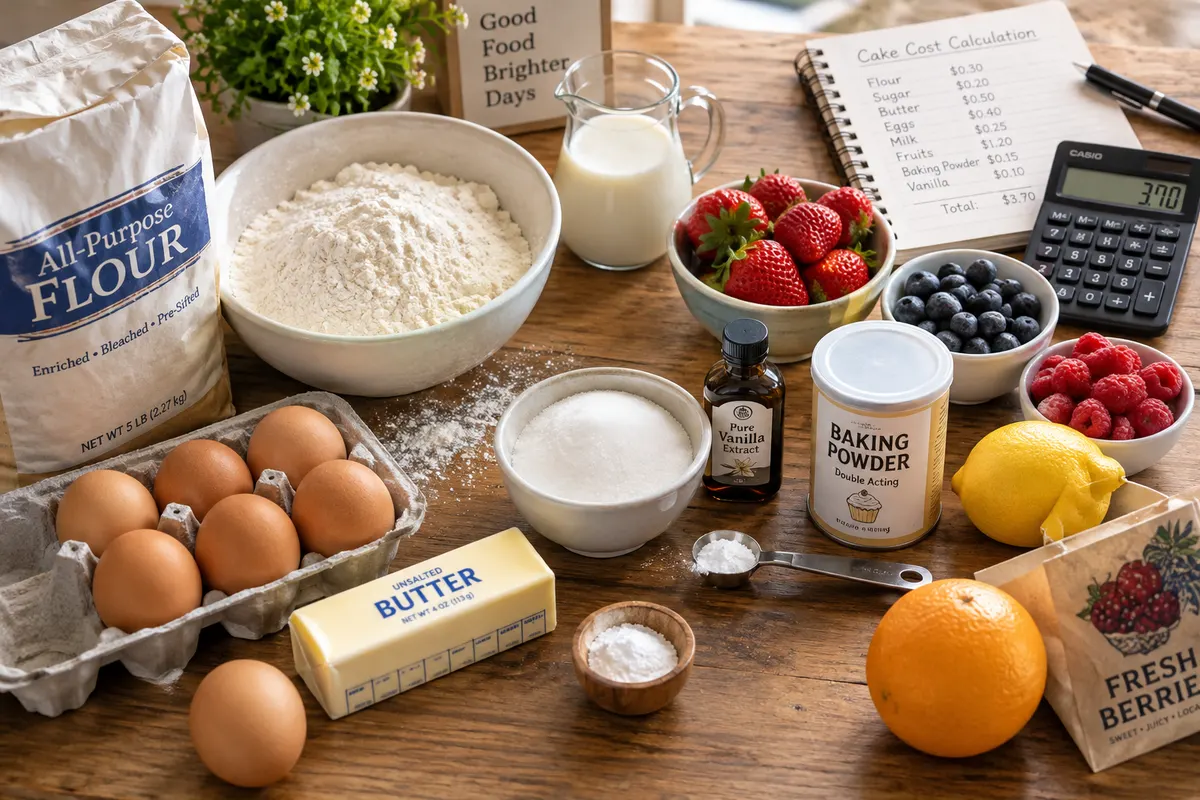
最初にやるのは、1個あたりの「本当の原価」を出すことです。式はこうなります。
1個あたりの原価 =(材料費 + 包材費)÷(1 − ロス率)
材料費は「1台分」から割り戻す
レシピ1台分(または1バッチ分)の材料費を出して、取れる個数で割ります。手順は次のとおりです。
- 材料ごとに「仕入れ価格 ÷ 仕入れ量」で、1gあたりの単価を出す
- レシピの使用量に1gあたりの単価をかけて、材料ごとの金額を出す
- その合計を、取り数(カット数・個数)で割る
忘れやすいのが、飾りのフルーツやナパージュ、チョコプレート、粉糖といった少量の材料です。1つずつは数円でも、積み重なれば原価率が数%変わってきます。卵は「1個いくら」ではなく「1gいくら」で計算しておく。そうすれば、サイズの違いによる誤差が出にくくなります。
包材費も1個あたりで計上する
ケーキの包材は、思っている以上にお金がかかっています。フィルムや台紙、ピック。ケーキ箱に保冷剤、手提げ袋。ホールケーキならロウソクやプレートも加わります。
このうちフィルムや台紙のように1個ずつ必ず使うものは、そのまま商品の原価に入れます。箱や保冷剤のように注文1回ごとに使うものは、扱いを変えます。1回あたりの平均購入個数(たとえば3個)で割って、1個あたりに振り分けると実態に近づきます。
ロス率で「売れ残り」と「失敗」を織り込む
ロスとは、売れ残り、製造中の失敗、試作、端材など、作ったのにお金にならなかった分のこと。過去1〜2か月の「製造数」と「販売数」を記録しておけば、次の式で出せます。
ロス率 =(製造数 − 販売数)÷ 製造数
閉店後の片付けのついでに、その日の製造数と販売数をメモしておくだけでかまいません。記録がまだない場合は、ひとまず5〜10%くらいを仮の値として置いておきます。実績が集まってから見直せば十分です。
計算例(数値はすべて一例です)
| 項目 | 金額 |
|---|---|
| ショートケーキ 1台(8カット)の材料費 | 1,280円 |
| 1カットあたりの材料費 | 160円 |
| 1カットあたりの包材費(フィルム・台紙・箱の按分など) | 20円 |
| 小計 | 180円 |
| ロス率 10% を織り込んだ原価 | 180 ÷ 0.9 = 200円 |
材料費だけなら160円。包材とロスを含めると200円になります。この200円を「本当の原価」として、ここから値段を組み立てていきます。
見落としがちな人件費と製造時間を価格に反映する考え方
個人店でいちばん抜け落ちやすいのが人件費です。オーナー自身が作っていると、「自分の分はタダ」と考えてしまいがち。でもそのままでは困ったことになります。スタッフを雇ったときや自分が休んだときに、とたんに赤字になってしまうからです。
自分の時給を決めて計算に入れる
まず、自分を含めた作り手の時給を決めます。パート・アルバイトの時給を使ってもいいですし、自分が最低限ほしい収入から逆算した金額でもかまいません。
1個あたりの人件費 = 製造にかかる時間 × 時給 ÷ 取れる個数
一例で計算してみます。時給を1,500円とし、ショートケーキ1台の仕込みから仕上げまでに合計40分かかるとします。焼成待ちのように手が離れている時間は含めません。1,500円 × 40/60 で1,000円。これを8カットで割ると、1カット125円です。
「手間のかかる商品」を見える化する
商品ごとに製造時間を測ってみると、差がはっきりします。焼き菓子は一度にたくさん焼けるので、1個あたりの人件費は小さく収まります。一方、細工の多いムースや飴細工のケーキは、1個あたりの人件費が大きくなる。フルーツタルトも、フルーツを切って並べる作業に意外と時間を取られています。
測り方は、ストップウォッチで2〜3回計るくらいで十分です。朝の仕込みのときに、スマホのタイマーを押しておけば済みます。測ってみると、「材料費は安いのに、手間を考えるとほとんどもうかっていない」商品が見つかるかもしれません。
FL比率で全体のバランスを見る
材料などの原価(Food)と人件費(Labor)を合わせた割合を、FL比率と呼びます。飲食業では、売上の60%以内に収めるのが一般的な目安。家賃や光熱費、設備の返済などは残りの部分から払います。だからFLが膨らむと、手元に利益が残らなくなるわけです。
ケーキ屋の原価率の目安と、商品ごとに差をつける組み立て方
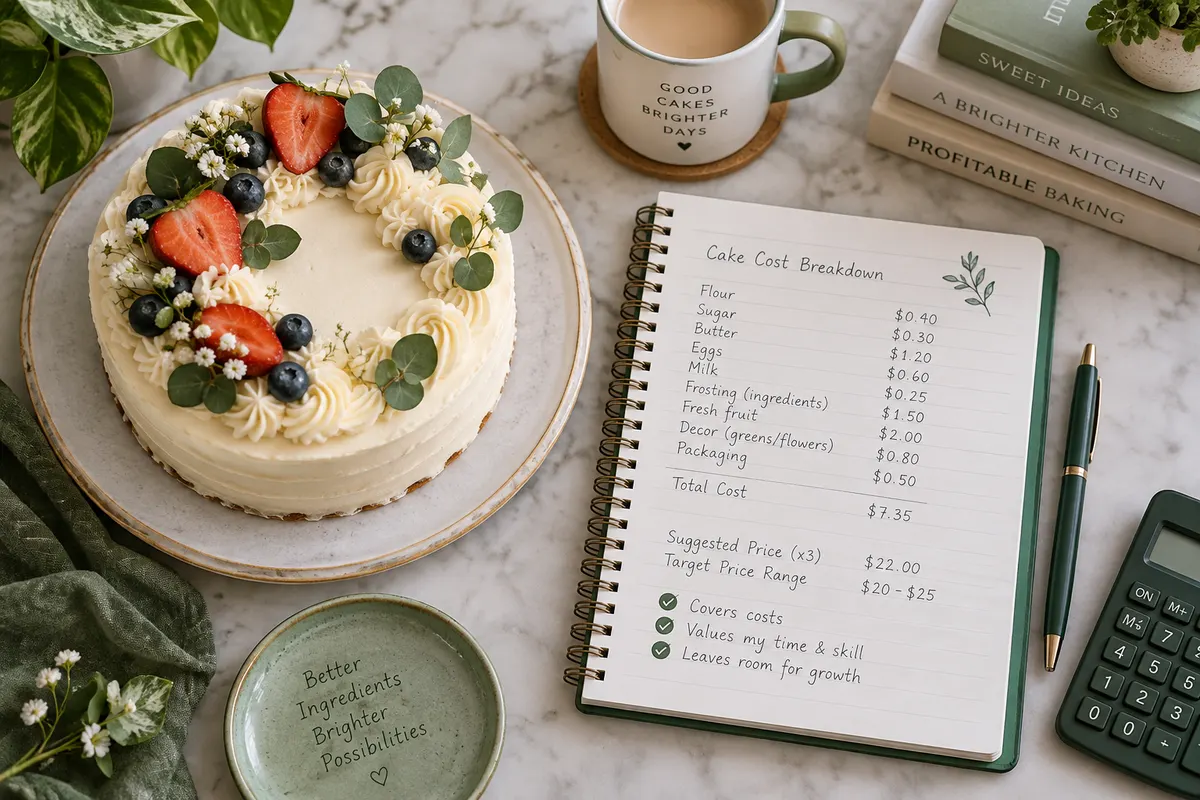
原価率の目安は30〜35%前後
菓子店やパン屋の原価率は、30〜35%前後が一般的な目安とされています。とはいえ、立地や家賃、営業スタイルによって適正な数字は変わります。あくまで出発点と考えてください。
目標の原価率が決まれば、価格は次の式で逆算できます。
税抜価格 = 1個あたりの原価 ÷ 目標原価率
さきほどの原価200円のショートケーキで、目標原価率を32%にしてみます。200円 ÷ 0.32 で、税抜625円。ここに人件費125円を加えたFLは325円で、625円に対して約52%です。60%以内に収まっていますね。
原価率とFL比率の両方で確かめておけば、その値段で大丈夫かどうか判断しやすくなります。
全商品を同じ原価率にしなくてよい
全部の商品を同じ原価率にそろえる必要はありません。見るべきは、売れる個数もかけ合わせたお店全体の平均です。それが目標に収まっているかどうかを確かめます。
| 商品の役割 | 原価率の一例 | 考え方 |
|---|---|---|
| 看板商品(ショートケーキなど) | 30〜35% | 来店のきっかけ。品質を落とさず、価格も手に取りやすく |
| 季節のフルーツ系 | 35〜40% | 原価は高めでも、話題性と集客の役割を担う |
| 定番の焼き菓子 | 20〜30% | 日持ちしてロスが少なく、利益を支える |
| ギフト・詰め合わせ | 商品構成による | 箱代を含めて計算。客単価アップの役割 |
一例ですが、フルーツタルトを原価率40%で出していても、原価率25%の焼き菓子が一緒によく売れていれば、全体では目標の範囲に収まります。原価率の高い商品でお客様を呼び、低い商品で利益を取る。そんな組み立てを意識してみてください。
ホールケーキとカットケーキ、焼き菓子の価格差の決め方
ホールは「カットの合計」が出発点
ホールケーキの値段は、カット単価 × カット数を基準にすると考えやすくなります。そこから、上げる要素と下げる要素を足し引きしていきます。
安くできる理由は2つあります。予約制なら作る数が決まるので、ロスがほとんど出ないこと。それに、カットしてフィルムを巻く手間が省けることです。反対に、値段を押し上げる要素もあります。デコレーションやナッペ(表面の仕上げ)の手間。大きな箱や保冷剤、ロウソク、プレートといった包材。名入れや細かい要望への対応もそうです。
差し引きして、カットの合計と同じくらいか、少し割安に設定しているお店が多いようです。名入れプレートや特別なデコレーションは、本体価格に含めずオプション料金にしておく手もあります。手間に見合った金額をいただきやすくなります。
サイズ違いは「直径」ではなく「面積」で考える
号数ごとの値段を直径に比例させると、原価と合わなくなります。高さが同じなら、材料の量は面積、つまり直径の2乗に比例するからです。
| サイズ | 直径 | 面積の比(5号を1とした場合) |
|---|---|---|
| 4号 | 12cm | 約0.64 |
| 5号 | 15cm | 1.00 |
| 6号 | 18cm | 約1.44 |
| 7号 | 21cm | 約1.96 |
5号と6号では、直径はたった3cmの違い。それでも材料は約1.4倍いります。一方、デコレーションの手間は面積ほどには増えません。材料費は面積の比で、人件費は少し上乗せする程度で、と分けて計算すると無理のない値段になります。
予約受付の仕組みづくりもロス対策になる
ホールケーキの利益を守るいちばんの近道は、予約で作る数を確定させることです。ただ、電話やDMで受けた予約を紙で管理していると、聞き間違いや受取時間の重なりがどうしても起きやすくなります。
予約受付を仕組み化したい場合は、OutFood のようなテイクアウト・予約注文受付システムを使う方法もあります。お客様が受取日時を選んで事前決済まで済ませられるので、当日のキャンセルによるロスを減らしやすくなります。月20件までのFreeプランなら、クレジットカード登録なしで試せます。
焼き菓子は包材費に要注意
焼き菓子は1個あたりの材料費も人件費も小さめです。そのぶん、個包装や乾燥剤、脱酸素剤、ギフト箱といった包材費の割合が大きくなります。1個100円台の商品だと、包材だけで原価率が数%上がることも。ギフト箱入りの詰め合わせは、中身の合計に箱やリボンの代金を足し、さらに詰める手間も加えて値段を決めてください。
周辺相場と比べて高すぎる・安すぎるを判断するチェックポイント
計算で出した価格は、言ってみれば「最低限これだけは必要」という値段です。そのうえで、お客様から見て納得できる値段かどうかを確かめます。
比べる相手を間違えない
比べる相手は、客層や商圏が近い個人の洋菓子店です。コンビニやスーパーのスイーツは、作り方も売り方も違います。そのまま並べても参考になりません。値段だけでなく、サイズや重さ、使っている素材、箱や接客まで条件をそろえて見ることも大事です。
「安すぎる」サイン
次のどれかに心当たりがあれば、値段が低すぎるかもしれません。
- 午前中や開店してすぐに、いつも売り切れる
- 計算で出した価格より、相場に合わせた今の価格のほうが安い
- 毎日忙しいのに、月末に手元のお金が増えていない
いつも早い時間に売り切れるなら、値上げできる余地があることが多いものです。
「高すぎる」サイン
反対の場合もあります。ショーケースを眺めて、何も買わずに帰るお客様が増えた。特定の商品だけが毎日売れ残る。値段について聞かれることが多い。こうした様子が見えたら、高すぎるサインかもしれません。
それでも、すぐに値下げするのは待ってください。サイズを小さくする、素材の良さをPOPで伝える、セット価格を用意する。ほかにも打てる手はあります。
税込表示とキリのよい価格
一般のお客様向けの価格表示は、税込の総額表示が基本です。持ち帰りの食品は軽減税率(8%)の対象ですが、イートインを併設している場合は扱いが変わります。逆算した税抜価格に税を足したら、680円や720円のようなキリのよい数字に整えるとすっきりします。税率や表示の細かいルールは、税理士か税務署に確認してください。
材料費が上がったときの価格見直しのタイミングと手順
バター、生クリーム、卵、フルーツ、チョコレート。ケーキの材料は、値動きの大きいものばかりです。値上げを先送りにしているあいだにも、利益は少しずつ削られていきます。
見直しのタイミング
いちばんわかりやすいきっかけは、主要な材料の仕入れ値が変わったときです。仕入れ先から値上げの連絡が来たら、それを合図にします。季節メニューを入れ替えるときもいい機会です。新商品の値段と一緒に見直せます。それとは別に、少なくとも年に1回は全商品の原価表をまとめて更新しておきます。
「原価率が目標より数%上がったら見直す」のように、自分なりの基準を決めておけば迷わずに済みます。
見直しの手順
- 原価表を最新の仕入れ値に更新する。スプレッドシートで材料単価を入れ替えれば、全商品の原価が自動で変わる形にしておくと楽です。
- 影響の大きい商品を洗い出す。よく売れていて、値上がりした材料をたくさん使う商品から見ていきます。
- 打ち手を選ぶ。値段を上げる、サイズや仕様(フルーツの量、飾りの数など)を見直す、レシピや仕入れ先を見直す、利益の出ない商品を入れ替える、といった選択肢があります。
- お客様に告知する。店頭のPOPやSNSで、数週間前を目安に、理由とあわせて伝えます。
- 予約済みの注文の扱いを決める。すでに受けた予約は旧価格のままにするなど、先に決めておけばトラブルを防げます。
値上げは気が重いものです。それでも、理由を正直に伝えて、品質を守ると約束すれば、常連のお客様ほどわかってくれます。むしろ、無理に値段を据え置いて品質が落ちるほうが、よほど信頼を損ねてしまいます。
まとめ
ケーキの値段は、「なんとなく」ではなく原価から逆算すれば、ちゃんと利益の残る値段にできます。
原価は「(材料費 + 包材費)÷(1 − ロス率)」で出します。少量の飾りや箱代も漏らさず入れてください。人件費はオーナー自身の分も時給に直して計算に入れ、FL比率は売上の60%以内を目安にします。原価率は30〜35%前後が一般的な目安です。ただし商品ごとに差をつけてかまいません。お店全体の平均で考えれば大丈夫です。
ホールケーキはカットの合計を基準に、ロスの少なさと手間・包材を加減して決めます。サイズ違いは直径ではなく面積で計算。焼き菓子は包材費に気をつけつつ、利益を支える商品として位置づけます。
周辺の相場は、客層の近い個人店と比べます。売り切れる時間や売れ残り具合を見れば、高すぎるか安すぎるかの判断がつきます。材料費が上がったら、原価表の更新、影響の大きい商品の特定、打ち手の選択、告知の順で見直していけば、慌てずに済みます。
まずは看板商品ひとつだけでも、ここで紹介した手順で原価を出してみてください。数字が見えるだけで、値段を決めるときの迷いはぐっと減るはずです。
※本記事の数値はすべて目安・一例です。税務や表示ルールについては、税理士などの専門家にご確認ください。